Domain mutter-und-kind.de kaufen?
Wir ziehen mit dem Projekt
mutter-und-kind.de um.
Sind Sie am Kauf der Domain
mutter-und-kind.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mutter-und-kind.de kaufen?
Wann statistisch signifikant?
"Wann statistisch signifikant?" ist eine Frage, die sich darauf bezieht, ab wann ein Unterschied oder ein Effekt in einem Datensatz als nicht zufällig angesehen werden kann. Dies wird normalerweise durch die Anwendung statistischer Tests wie dem t-Test oder dem Chi-Quadrat-Test bestimmt. Die Signifikanzniveau wird oft auf 0,05 festgelegt, was bedeutet, dass ein Ergebnis mit einer Wahrscheinlichkeit von weniger als 5% aufgrund von Zufall allein auftritt. Wenn ein Ergebnis als statistisch signifikant gilt, bedeutet dies, dass es wahrscheinlich auf eine tatsächliche Beziehung oder Unterschied in der Population hinweist und nicht nur auf zufällige Variationen in den Daten. Es ist wichtig zu beachten, dass statistische Signifikanz allein nicht unbedingt auf die praktische Bedeutung oder Relevanz eines Ergebnisses hinweist, sondern nur darauf, ob der beobachtete Effekt wahrscheinlich real ist. **
Was bedeutet statistisch signifikant?
Was bedeutet statistisch signifikant? Statistisch signifikant bedeutet, dass ein beobachteter Effekt oder Unterschied zwischen Gruppen nicht zufällig aufgetreten ist, sondern auf eine tatsächliche Ursache zurückzuführen ist. Dies wird durch statistische Tests bestätigt, die zeigen, dass die Wahrscheinlichkeit, dass der beobachtete Effekt rein zufällig ist, sehr gering ist. In der Regel wird ein Ergebnis als statistisch signifikant angesehen, wenn die Wahrscheinlichkeit, dass der beobachtete Effekt auf Zufall beruht (p-Wert), unter einem bestimmten Schwellenwert liegt, häufig 0,05. Statistische Signifikanz ist wichtig, um sicherzustellen, dass Forschungsergebnisse zuverlässig und reproduzierbar sind. **

Ähnliche Suchbegriffe für Statistisch-mathematische-Methoden-der-steuerlichen
Top-Angebote
Produkte zum Begriff Statistisch-mathematische-Methoden-der-steuerlichen:
-
Stehle, Heinz: Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen GesellschaftsformenDie rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen , Einzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze , sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20–22 AktG oder § 290 HGB Schaubilder zur Betriebsaufspaltung Zielgruppen: Studierende Steuerberaterinnen und Steuerberater Steuerberaterschulen Fachanwältinnen und Fachanwälte für Steuerrecht Handelsschülerinnen und Handelsschüler Berufsschülerinnen und Handelsschüler Tipp: Übersichten zur Bilanzierung und Rechnungslegung Die Broschüre bietet für Ausbildung, Studium und den Berufseinstieg eine Gesamtübersicht der einzelnen Anforderungen an Kapitalgesellschaften, Genossenschaften und andere Kaufleute hinsichtlich Bilanzierung und Rechnungslegung in vergleichenden Tabellen. , Tagfahrleuchten > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 202103, Produktform: Kartoniert, Autoren: Stehle, Heinz~Stehle, Anselm~Hirschberger, Wolfgang, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 95, Keyword: Bewertungsrecht; BilMoG; Corona-Krise; FuE-Förderung; Gesellschaftsformen; Gesellschaftsrecht; Grenzüberschreitende Steuergestaltungen; Grundsteuer; Insolvenzantragspflicht; MicroBilG; PartGGuaÄnG; Rechtsform; Reisekosten; Steuerrecht; Unternehmenssteuern; Unternehmenssteuerrecht; Unternehmergesellschaft, Fachschema: Gesellschaftsrecht~Besteuerung / Steuer (Abgabe)~Steuer~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 205, Breite: 147, Höhe: 10, Gewicht: 139, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415060982 9783415053434 9783415043756 9783415034549 9783415028593, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5298928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet statistisch nicht signifikant?
Was bedeutet statistisch nicht signifikant? Statistisch nicht signifikant bedeutet, dass die beobachteten Unterschiede oder Effekte in einem Experiment oder einer Studie nicht groß genug sind, um als zufällig ausgeschlossen zu werden. Dies bedeutet, dass die Ergebnisse nicht als aussagekräftig oder bedeutsam angesehen werden können. Statistische Signifikanz wird normalerweise anhand von p-Werten bewertet, wobei ein p-Wert größer als 0,05 darauf hindeutet, dass die Ergebnisse nicht signifikant sind. In solchen Fällen kann es schwierig sein, Schlussfolgerungen zu ziehen oder Handlungen auf der Grundlage der Ergebnisse zu empfehlen. **
-
Was kennzeichnet statistisch signifikante Ergebnisse?
Statistisch signifikante Ergebnisse kennzeichnen sich dadurch, dass der Unterschied oder Zusammenhang zwischen den untersuchten Variablen nicht zufällig ist, sondern auf einen tatsächlichen Effekt hinweist. Dies wird durch die Berechnung eines p-Wertes bestimmt, der angibt, wie wahrscheinlich es ist, dass der beobachtete Effekt rein zufällig auftritt. Ein p-Wert von weniger als 0,05 wird oft als Grenzwert für statistische Signifikanz verwendet. **
-
Was ist statistisch gesehen schwerer aufzugeben?
Es ist statistisch gesehen schwerer, eine Sucht wie zum Beispiel Rauchen oder Alkoholismus aufzugeben, als zum Beispiel eine Gewohnheit wie das Nägelkauen. Suchtverhalten ist oft tiefer verwurzelt und kann physische und psychische Abhängigkeit mit sich bringen, was den Entzug schwieriger macht. Gewohnheiten hingegen können durch bewusstes Umdenken und Veränderung des Verhaltens leichter aufgegeben werden. **
-
Wann ist ein Ergebnis statistisch signifikant?
Ein Ergebnis ist statistisch signifikant, wenn die Wahrscheinlichkeit, dass es aufgrund von Zufall allein auftritt, sehr gering ist. Dies wird in der Regel durch einen p-Wert angezeigt, der angibt, wie wahrscheinlich es ist, dass die beobachteten Daten unter der Annahme, dass der Nullhypothese (kein Effekt) wahr ist, beobachtet werden. Wenn der p-Wert unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05), wird das Ergebnis als statistisch signifikant betrachtet. Es ist wichtig zu beachten, dass statistische Signifikanz nicht unbedingt gleichbedeutend mit praktischer Bedeutung ist und dass andere Faktoren wie Effektgröße und Stichprobengröße ebenfalls berücksichtigt werden sollten. Letztendlich bedeutet statistische Signifikanz einfach, dass die beobachteten Daten unwahrscheinlich sind, wenn die Nullhypothese wahr wäre. **
Wann ist ein Unterschied statistisch signifikant?
Ein Unterschied zwischen zwei Gruppen oder Bedingungen wird als statistisch signifikant betrachtet, wenn die Wahrscheinlichkeit, diesen Unterschied rein zufällig zu beobachten (p-Wert), unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05). Dies bedeutet, dass die Wahrscheinlichkeit, dass der beobachtete Unterschied aufgrund von Zufall allein auftritt, gering ist. Statistische Signifikanz zeigt an, dass die beobachteten Unterschiede höchstwahrscheinlich auf eine tatsächliche Ursache zurückzuführen sind und nicht auf zufällige Variationen. Es ist wichtig zu beachten, dass statistische Signifikanz allein nicht die Stärke oder Bedeutung des Unterschieds angibt, sondern nur, ob er wahrscheinlich real ist. **
Wann kommen Kinder statistisch zur Welt?
Kinder kommen statistisch gesehen häufiger an bestimmten Tagen der Woche zur Welt. Die meisten Geburten finden in den USA beispielsweise am Dienstag statt, gefolgt von Montag und Mittwoch. In anderen Ländern können die beliebtesten Geburtstage variieren. Zudem gibt es auch saisonale Trends, wobei im Sommer und Herbst tendenziell mehr Kinder geboren werden als im Winter und Frühling. Darüber hinaus spielen auch externe Faktoren wie Feiertage, Wetterbedingungen und gesellschaftliche Ereignisse eine Rolle bei der Statistik der Geburten. Letztendlich ist es jedoch wichtig zu beachten, dass jedes Kind ein individuelles Geburtsdatum hat und nicht alle Geburten einem bestimmten Muster folgen. **
Top-Angebote
Produkte zum Begriff Statistisch-mathematische-Methoden-der-steuerlichen:
-
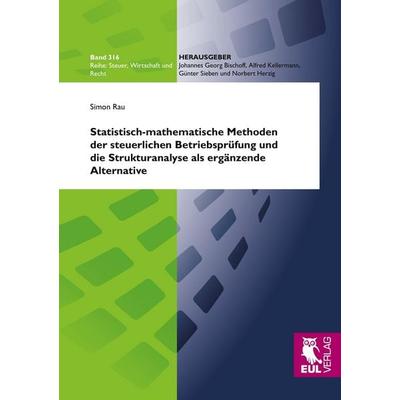
Statistisch-mathematische Methoden der steuerlichen Betriebsprüfung und die Strukturanalyse als ergänzende Alternative, Taschenbuch von Simon Rau,Statistisch-mathematische Methoden Der Steuerlichen Betriebsprüfung Und Die Strukturanalyse Als Ergänzende Alternative, Taschenbuch Von Simon Rau, Josef Eul Verlag, 978-3-8441-0142-3, Seitenanzahl: 14843,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stehle, Heinz: Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen GesellschaftsformenDie rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen , Einzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze , sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20–22 AktG oder § 290 HGB Schaubilder zur Betriebsaufspaltung Zielgruppen: Studierende Steuerberaterinnen und Steuerberater Steuerberaterschulen Fachanwältinnen und Fachanwälte für Steuerrecht Handelsschülerinnen und Handelsschüler Berufsschülerinnen und Handelsschüler Tipp: Übersichten zur Bilanzierung und Rechnungslegung Die Broschüre bietet für Ausbildung, Studium und den Berufseinstieg eine Gesamtübersicht der einzelnen Anforderungen an Kapitalgesellschaften, Genossenschaften und andere Kaufleute hinsichtlich Bilanzierung und Rechnungslegung in vergleichenden Tabellen. , Tagfahrleuchten > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 202103, Produktform: Kartoniert, Autoren: Stehle, Heinz~Stehle, Anselm~Hirschberger, Wolfgang, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 95, Keyword: Bewertungsrecht; BilMoG; Corona-Krise; FuE-Förderung; Gesellschaftsformen; Gesellschaftsrecht; Grenzüberschreitende Steuergestaltungen; Grundsteuer; Insolvenzantragspflicht; MicroBilG; PartGGuaÄnG; Rechtsform; Reisekosten; Steuerrecht; Unternehmenssteuern; Unternehmenssteuerrecht; Unternehmergesellschaft, Fachschema: Gesellschaftsrecht~Besteuerung / Steuer (Abgabe)~Steuer~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 205, Breite: 147, Höhe: 10, Gewicht: 139, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415060982 9783415053434 9783415043756 9783415034549 9783415028593, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5298928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann statistisch signifikant?
"Wann statistisch signifikant?" ist eine Frage, die sich darauf bezieht, ab wann ein Unterschied oder ein Effekt in einem Datensatz als nicht zufällig angesehen werden kann. Dies wird normalerweise durch die Anwendung statistischer Tests wie dem t-Test oder dem Chi-Quadrat-Test bestimmt. Die Signifikanzniveau wird oft auf 0,05 festgelegt, was bedeutet, dass ein Ergebnis mit einer Wahrscheinlichkeit von weniger als 5% aufgrund von Zufall allein auftritt. Wenn ein Ergebnis als statistisch signifikant gilt, bedeutet dies, dass es wahrscheinlich auf eine tatsächliche Beziehung oder Unterschied in der Population hinweist und nicht nur auf zufällige Variationen in den Daten. Es ist wichtig zu beachten, dass statistische Signifikanz allein nicht unbedingt auf die praktische Bedeutung oder Relevanz eines Ergebnisses hinweist, sondern nur darauf, ob der beobachtete Effekt wahrscheinlich real ist. **
-
Was bedeutet statistisch signifikant?
Was bedeutet statistisch signifikant? Statistisch signifikant bedeutet, dass ein beobachteter Effekt oder Unterschied zwischen Gruppen nicht zufällig aufgetreten ist, sondern auf eine tatsächliche Ursache zurückzuführen ist. Dies wird durch statistische Tests bestätigt, die zeigen, dass die Wahrscheinlichkeit, dass der beobachtete Effekt rein zufällig ist, sehr gering ist. In der Regel wird ein Ergebnis als statistisch signifikant angesehen, wenn die Wahrscheinlichkeit, dass der beobachtete Effekt auf Zufall beruht (p-Wert), unter einem bestimmten Schwellenwert liegt, häufig 0,05. Statistische Signifikanz ist wichtig, um sicherzustellen, dass Forschungsergebnisse zuverlässig und reproduzierbar sind. **
-
Was bedeutet statistisch nicht signifikant?
Was bedeutet statistisch nicht signifikant? Statistisch nicht signifikant bedeutet, dass die beobachteten Unterschiede oder Effekte in einem Experiment oder einer Studie nicht groß genug sind, um als zufällig ausgeschlossen zu werden. Dies bedeutet, dass die Ergebnisse nicht als aussagekräftig oder bedeutsam angesehen werden können. Statistische Signifikanz wird normalerweise anhand von p-Werten bewertet, wobei ein p-Wert größer als 0,05 darauf hindeutet, dass die Ergebnisse nicht signifikant sind. In solchen Fällen kann es schwierig sein, Schlussfolgerungen zu ziehen oder Handlungen auf der Grundlage der Ergebnisse zu empfehlen. **
-
Was kennzeichnet statistisch signifikante Ergebnisse?
Statistisch signifikante Ergebnisse kennzeichnen sich dadurch, dass der Unterschied oder Zusammenhang zwischen den untersuchten Variablen nicht zufällig ist, sondern auf einen tatsächlichen Effekt hinweist. Dies wird durch die Berechnung eines p-Wertes bestimmt, der angibt, wie wahrscheinlich es ist, dass der beobachtete Effekt rein zufällig auftritt. Ein p-Wert von weniger als 0,05 wird oft als Grenzwert für statistische Signifikanz verwendet. **
Ähnliche Suchbegriffe für Statistisch-mathematische-Methoden-der-steuerlichen
-
Physica Mathematische Methoden der Wirtschaftswissenschaften (Deutsch, Softcover, Martin Schader, Wolfgang Gaul) (55557089)Physica Mathematische Methoden der Wirtschaftswissenschaften (Deutsch, Softcover, Martin Schader, Wolfgang Gaul) (55557089)54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist statistisch gesehen schwerer aufzugeben?
Es ist statistisch gesehen schwerer, eine Sucht wie zum Beispiel Rauchen oder Alkoholismus aufzugeben, als zum Beispiel eine Gewohnheit wie das Nägelkauen. Suchtverhalten ist oft tiefer verwurzelt und kann physische und psychische Abhängigkeit mit sich bringen, was den Entzug schwieriger macht. Gewohnheiten hingegen können durch bewusstes Umdenken und Veränderung des Verhaltens leichter aufgegeben werden. **
-
Wann ist ein Ergebnis statistisch signifikant?
Ein Ergebnis ist statistisch signifikant, wenn die Wahrscheinlichkeit, dass es aufgrund von Zufall allein auftritt, sehr gering ist. Dies wird in der Regel durch einen p-Wert angezeigt, der angibt, wie wahrscheinlich es ist, dass die beobachteten Daten unter der Annahme, dass der Nullhypothese (kein Effekt) wahr ist, beobachtet werden. Wenn der p-Wert unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05), wird das Ergebnis als statistisch signifikant betrachtet. Es ist wichtig zu beachten, dass statistische Signifikanz nicht unbedingt gleichbedeutend mit praktischer Bedeutung ist und dass andere Faktoren wie Effektgröße und Stichprobengröße ebenfalls berücksichtigt werden sollten. Letztendlich bedeutet statistische Signifikanz einfach, dass die beobachteten Daten unwahrscheinlich sind, wenn die Nullhypothese wahr wäre. **
-
Wann ist ein Unterschied statistisch signifikant?
Ein Unterschied zwischen zwei Gruppen oder Bedingungen wird als statistisch signifikant betrachtet, wenn die Wahrscheinlichkeit, diesen Unterschied rein zufällig zu beobachten (p-Wert), unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05). Dies bedeutet, dass die Wahrscheinlichkeit, dass der beobachtete Unterschied aufgrund von Zufall allein auftritt, gering ist. Statistische Signifikanz zeigt an, dass die beobachteten Unterschiede höchstwahrscheinlich auf eine tatsächliche Ursache zurückzuführen sind und nicht auf zufällige Variationen. Es ist wichtig zu beachten, dass statistische Signifikanz allein nicht die Stärke oder Bedeutung des Unterschieds angibt, sondern nur, ob er wahrscheinlich real ist. **
-
Wann kommen Kinder statistisch zur Welt?
Kinder kommen statistisch gesehen häufiger an bestimmten Tagen der Woche zur Welt. Die meisten Geburten finden in den USA beispielsweise am Dienstag statt, gefolgt von Montag und Mittwoch. In anderen Ländern können die beliebtesten Geburtstage variieren. Zudem gibt es auch saisonale Trends, wobei im Sommer und Herbst tendenziell mehr Kinder geboren werden als im Winter und Frühling. Darüber hinaus spielen auch externe Faktoren wie Feiertage, Wetterbedingungen und gesellschaftliche Ereignisse eine Rolle bei der Statistik der Geburten. Letztendlich ist es jedoch wichtig zu beachten, dass jedes Kind ein individuelles Geburtsdatum hat und nicht alle Geburten einem bestimmten Muster folgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.